日本扇贝: -17% 着陆,产量低,小号 (9月11日)
日本扇贝捕捞量下降17%,肉产率仅为10%-11%,小规格占主导
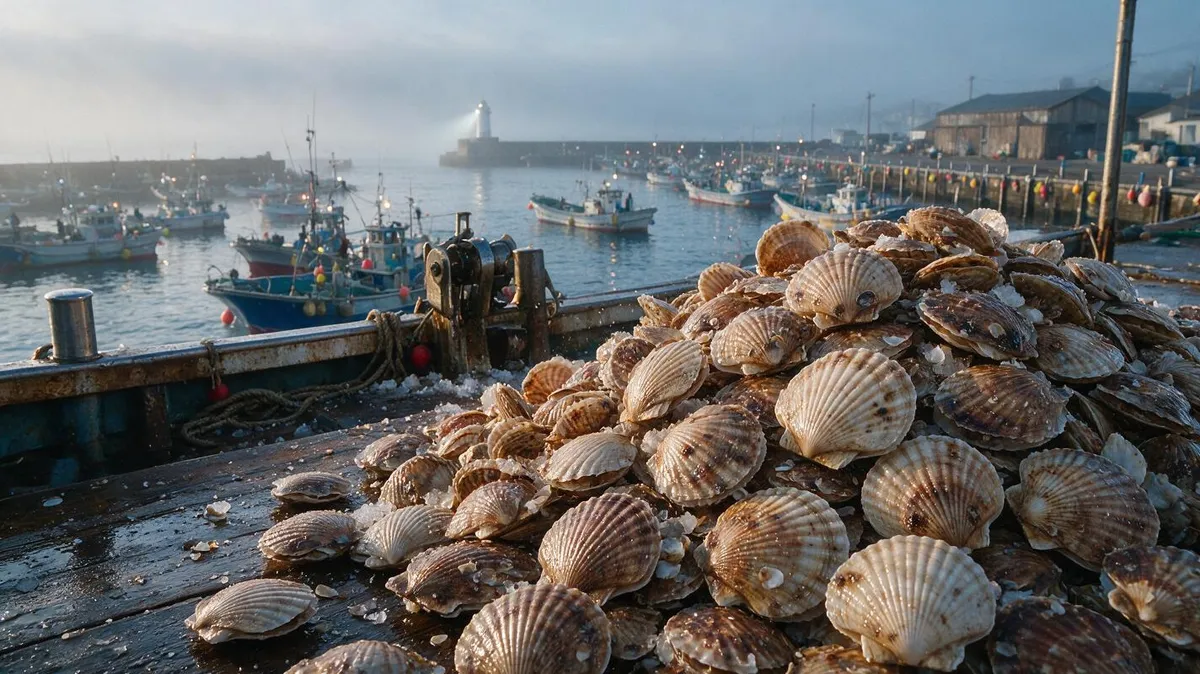
今年日本北海道鄂霍次克海的扇贝捕捞进度正在加快,但加工企业面临的挑战已从“原材料不足”转变为“原材料能产出多少成品”。
截至8月底累计捕捞量约150,900吨
根据日本《水产新闻》发布的行业数据,截至8月底,鄂霍次克海的扇贝累计捕捞量约为150,890吨,同比下降17%。
其中,北部地区约为64,990吨,同比下降19%;南部地区约为85,900吨,同比下降16%。
今年的扇贝捕捞季节开局明显缓慢。截至6月底,累计产量同比下降近35%。到7月底,降幅缩小至约24%。进入8月,捕捞速度继续恢复,使累计降幅缩小至17%。
2026年鄂霍次克海扇贝全年生产计划约为215,000吨,比上一季实际产量减少约15%。截至8月底,计划已完成约70%,剩余约64,000吨将在后续捕捞季节完成。
另一组来自日本《水产经济新闻》的统计数据显示,截至8月底累计捕捞量约为147,900吨,同比下降20%。两组数据略有差异,可能是由于统计范围不同。在当地渔业合作社发布更详细数据之前,这两组统计数据应分别看待。
然而,两组数据在对当前市场状况的评估上基本一致:今年鄂霍次克海扇贝捕捞量仍低于去年水平,但早期进度滞后的情况正在恢复。
肉产率仅为10%-11%
对于加工企业来说,捕捞量并不等于最终供应量。
目前,鄂霍次克海扇贝原材料的肉产率约为10%-11%,部分北部地区甚至低至9%-10%。
一个简单的计算可以说明影响:如果加工1,000吨整扇贝,肉产率为11%,理论产量约为110吨扇贝肉。如果肉产率降至10%,对应产量仅约100吨。如果进一步降至9%,则仅约90吨。
对于大规模加工企业来说,这1-2个百分点的差异绝非小事。
特别是对于IQF(单体速冻)扇贝肉生产来说,原材料最终能转化为多少商业肉直接影响工厂生产成本和成品供应量。日本渔业厅此前在估算速冻扇贝肉产量时曾使用约11%的肉产率作为参考值。
因此,即使后续捕捞量继续增加,如果肉产率仍维持在低水平,加工企业实际能获得的扇贝肉数量可能仍低于仅从原材料捕捞量计算出的水平。
5S规格占比高
规格结构是加工方今年面临的另一个问题。
目前,鄂霍次克海捕捞的扇贝中,5S规格占比高,对应每公斤约60-80颗。
与中大规格扇贝相比,小规格产品在某些高价值国际市场的销售渠道相对有限,更依赖日本国内市场和特定加工应用。
对于以出口为导向的加工企业来说,原材料总量下降与小规格比例高同时出现,直接影响产品结构。
如果原材料供应减少,而中大规格仍不足,市场上真正紧缺的可能不是所有扇贝产品,而是特定规格的速冻扇贝肉。
这是今年市场供应动态中需要关注的关键领域:原材料捕捞量的下降幅度在缩小,但商业扇贝肉供应的恢复速度仍受肉产率和规格结构的限制。
原材料价格从高位回落
今年早期捕捞进度严重滞后时,鄂霍次克海扇贝原材料价格处于高位。
截至6月底,部分地区原材料交易价格在每公斤300多日元至400多日元之间,部分交易甚至超过每公斤500日元。
随着7月和8月捕捞量逐渐恢复,原材料价格开始下降。截至8月底,部分参考价格已降至每公斤300多日元。
原材料价格的下降在一定程度上缓解了加工企业的采购成本,但这并不意味着商业肉的单位成本会同步下降。
假设原材料价格保持不变,当肉产率从11%降至10%时,生产相同数量的扇贝肉需要采购更多整扇贝。原材料价格下降的幅度最终必须结合肉产率的变化来计算实际加工成本。
这导致了今年鄂霍次克海扇贝市场的显著变化:原材料价格从早期高位回落,但加工方的供应压力并未完全消失。
生产计划削减15%,市场关注点已转移
2026年鄂霍次克海扇贝全年生产计划约为215,000吨,本身就比上一季实际产量减少约15%。
截至8月底,约150,900吨的捕捞量已完成计划的约70%。随着捕捞进度恢复,全年捕捞量仍有进一步增长的空间。
然而,对于加工企业和贸易商来说,今年需要关注的不再只是最终的原材料捕捞量。
随着全年计划减少、累计捕捞量同比下降、肉产率仅为10%-11%(部分地区低至9%-10%),以及小规格扇贝占比高,这些因素共同决定了最终能够进入速冻加工和出口市场的商业量。
对于今年的鄂霍次克海扇贝季节,“捕捞量”与“商业扇贝肉供应量”已无法简单等同。