蛋月报:供应需求宽松,蛋价在底部徘徊(10月30日)
鸡蛋月报:供需宽松,蛋价处于低位徘徊
1. 10月蛋品市场综述
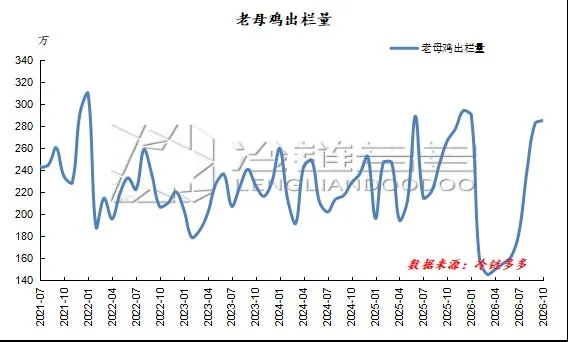
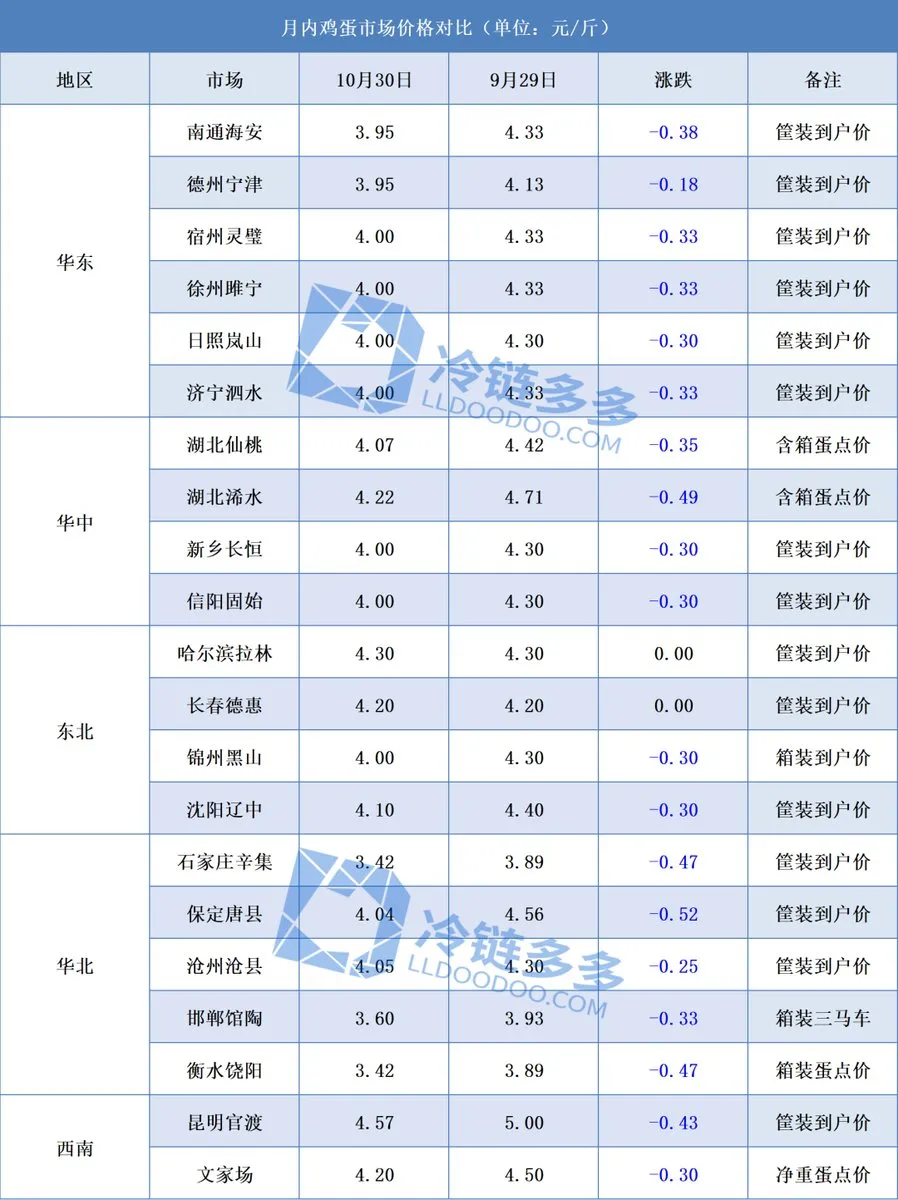
10月,鸡蛋价格整体维持弱势走势。在供应方面,由于秋季到来,产蛋率季节性恢复,新开产蛋鸡陆续进入产蛋高峰,蛋品产量未出现明显收缩,总体市场供应宽松。老母鸡淘汰呈现先降后升的态势:月初养殖单位观望心态强烈,淘汰量减少;中下旬随着蛋价跌至低位,淘汰意向增强,淘汰量恢复,对蛋价起到一定的止跌反弹支撑作用。在需求端,节后终端消费完全退潮,食品厂采购量缩减,贸易商以按需采购为主,库存周转轻,主动囤货意愿低,仅有低价刺激阶段性库存轮转补货,销区销售持续承压。总体而言,供应宽松但需求乏力,鸡蛋价格维持弱势低位徘徊模式。
2. 月度蛋品市场基本面分析
10月,老母鸡淘汰呈现先降后升的节奏。月初蛋价走低,但养殖端对淘汰持较强的观望心态,淘汰量减少,次级品质蛋品供应充足,对蛋价走势构成拖累。中下旬,随着蛋价跌至低位,效益收窄,养殖户淘汰意愿增加,淘汰量环比恢复。在最后两周内,老母鸡淘汰阶段性增加,局部供给压力有所缓解,对蛋价止跌反弹提供支撑。总体来看,10月在产蛋鸡存栏量可能略有下降,但随着气温下降、产蛋率恢复,加上新开产蛋鸡补充供应,蛋品产量并未出现明显收缩,市场总体供应仍显宽松。
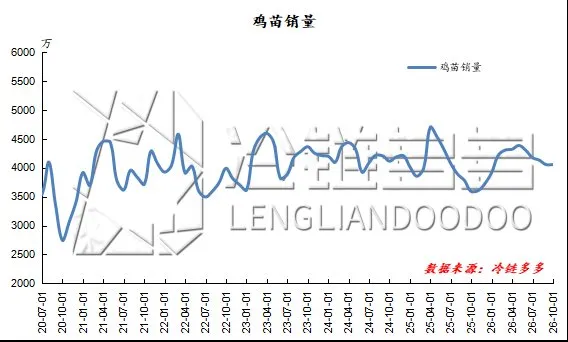
节后淡季效应持续,终端需求乏力。双节过后,食品厂家原料采购明显缩减,下游贸易商和超市以按需采购为主,库存周转轻,主动囤货意愿低。学校和企事业单位食堂需求恢复至正常水平,缺乏集中采购支撑。同时,猪肉和鲜蔬菜价格处于相对低位,蛋白替代效应分流了部分鸡蛋消费,进一步压制了终端出货。
3. 月度蛋品市场现货价格
4. 11月市场展望
供应端
11月,新开产蛋鸡将持续进入产蛋高峰,持续补充市场供应,供应端增量较为明朗。尽管老母鸡淘汰量较前期有所增加,但多数养殖户对出售持观望心态,延迟淘汰现象普遍,行业深度去产能节奏整体较慢。总体而言,新进入产能与延迟淘汰老母鸡并存,供应端收缩幅度有限,总体货源供应仍较充足,蛋价上涨仍面临供应端压力约束。
需求端
需求端处于传统消费淡季,市场缺乏节日催化支撑,终端出货以日常必需需求为主,难以形成集中采购动能。下游贸易商普遍以“低买高卖”心态运作,当蛋价跌至低位时逢低采购,价格反弹时择机出货,此操作节奏快进快出,囤货意愿偏弱。尽管此类交易模式可在阶段性低价位带来短期出货改善,但补货力度有限且持续时间较短,难以形成持续性需求拉动。对蛋价的支撑更多为底部托底作用,而非趋势性上推力量。
综合展望
总体来看,供需僵持格局延续。在供应端,养殖效益尚可,主动去化产能意愿不强,在产蛋鸡存栏量或小幅回升,供应端维持宽松。需求端处于淡季,仅有小规模食品企业补货,缺乏集中拉动。不过,气温降低延长鸡蛋存储时间,渠道库存周转操作对底部提供一定支撑。预计11月蛋价维持窄幅波动,缺乏趋势性涨跌动能,预计调整区间约在0.5-0.9元/斤,主产区均价在3.60-4.00元/斤。