鸡蛋周报: 节日需求平淡,蛋价承压偏弱 (9月3日)
蛋类周报:节日需求疲软,蛋价承压且疲弱
1. 国内蛋类市场分析
1.1 蛋类市场价格分析
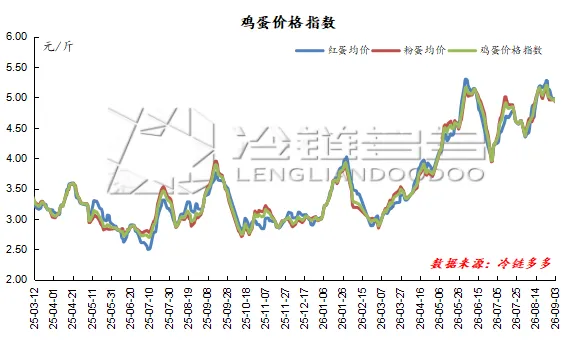
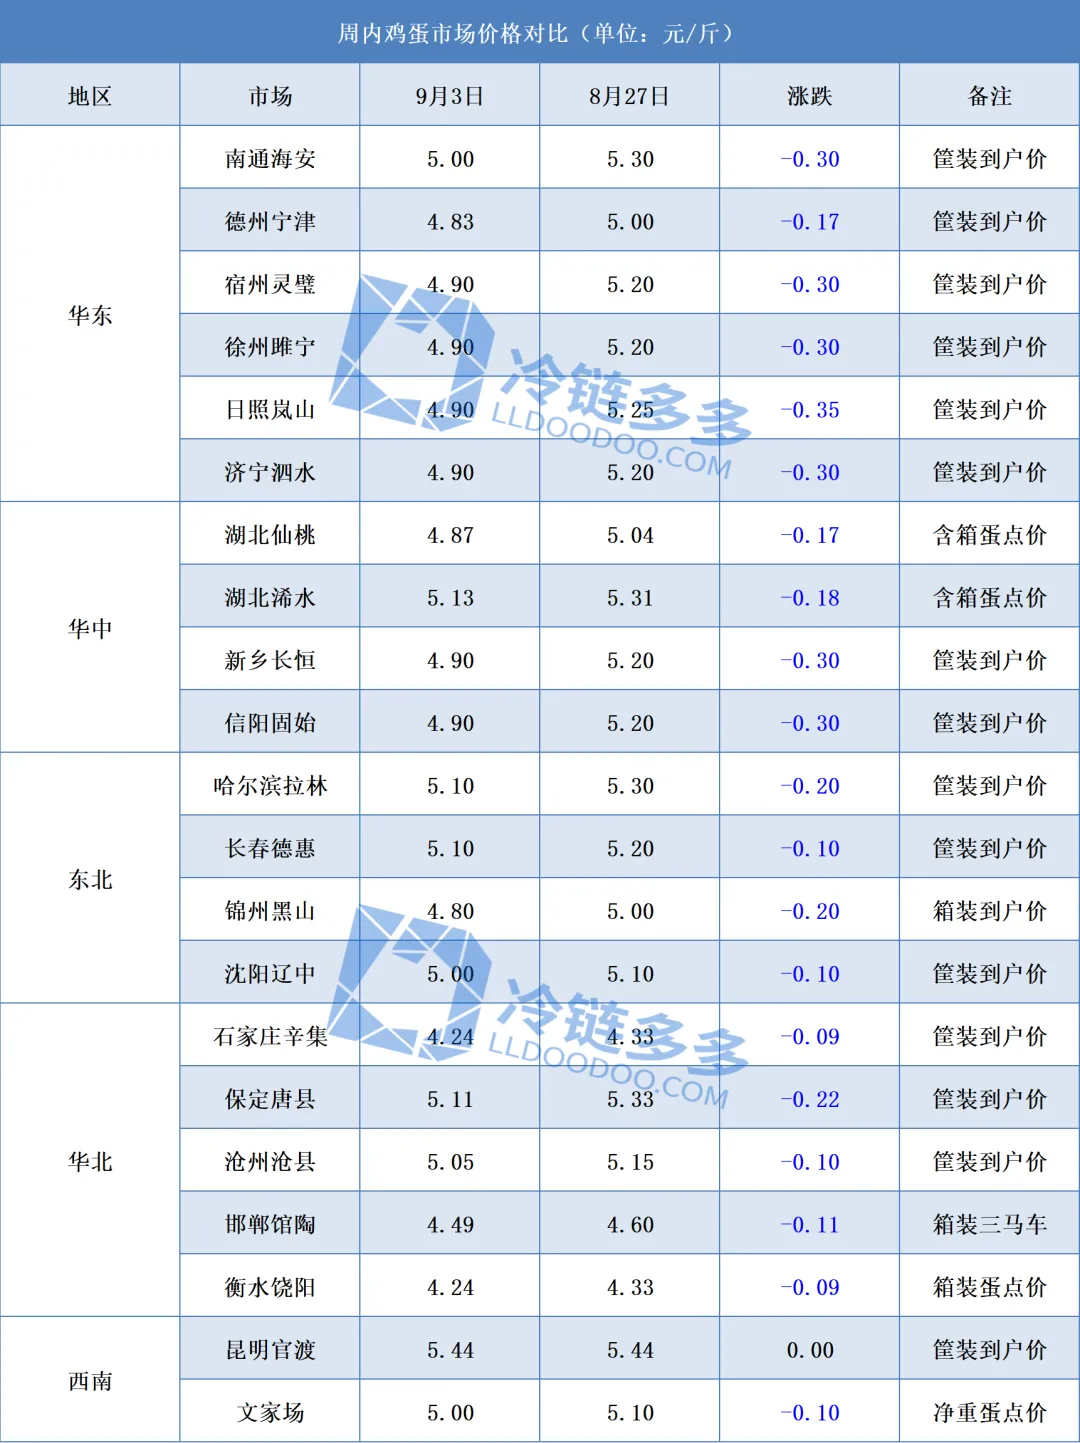
本周国内蛋类市场报价呈现下降趋势。截至周四,红壳蛋平均价格为4.96元/斤,比上周下降0.04元/斤;粉壳蛋平均价格为4.93元/斤,比上周下降0.09元/斤。红壳蛋和粉壳蛋价格均有不同程度的下跌,两者之间的价差为0.03元/斤。
本周蛋价整体维持疲弱状态,市场目前处于多空博弈加剧阶段。节日需求不及预期,各环节对高价货源的接受度普遍有限,市场参与者趋于谨慎。开学备货基本结束,集中采购需求减弱,出货节奏明显放缓。产区缺乏新的需求驱动,价格进一步上涨的动力减弱。短期内市场可能继续呈现疲弱整理格局,需关注节日备货的实际兑现情况及终端市场接受度的变化。
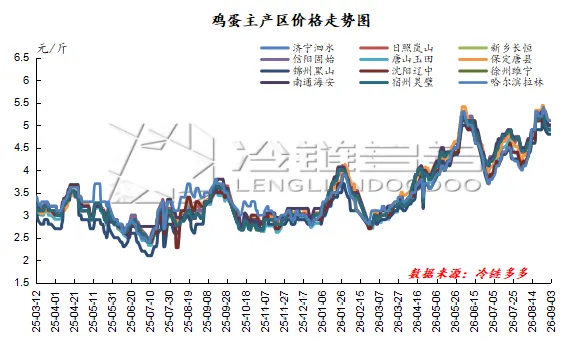
产区:截至周四,主要蛋类产区的平均价格为4.95元/斤,比上周四下降0.22元/斤。
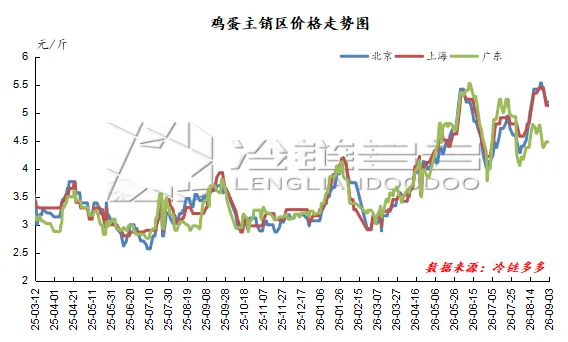
销区:截至周四,主要蛋类销区的平均价格为4.93元/斤,比上周四下降0.17元/斤。
1.2 蛋类市场价格趋势图
1.3 本周区域蛋类市场价格对比
以下表格显示了本周蛋类市场价格对比(单位:元/斤):
2. 蛋鸡存栏及淘汰分析
2.1 存栏分析
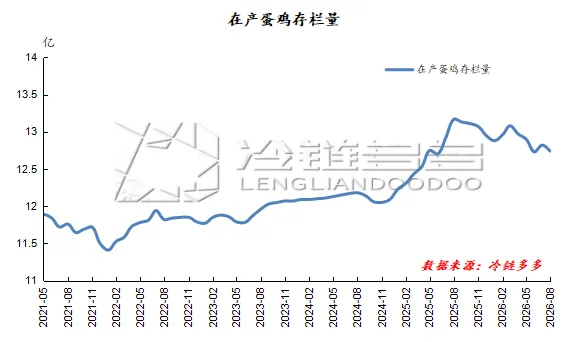
从存栏结构来看,本周蛋鸡存栏量仍处于较高水平。从补栏传导周期来看,9月新开产蛋鸡主要对应5月左右的雏鸡补栏,而4月补栏的雏鸡已大多进入集中产蛋阶段。此外,4-5月的雏鸡补栏量处于全年较高水平,这意味着当前新开产蛋鸡正迎来一波集中产蛋增长,供应端将显著改善。
2.2 淘汰分析
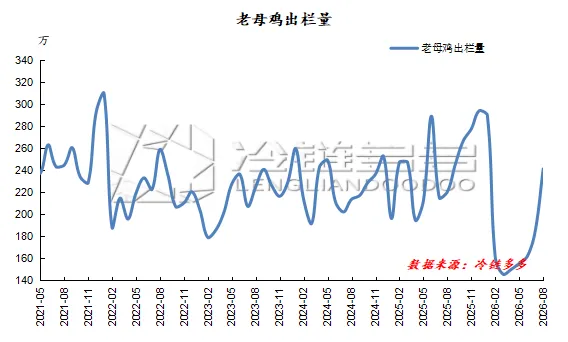
受持续较高的养殖利润驱动,养殖户此前延迟淘汰的意愿较强,老鸡淘汰节奏明显缓慢。仅在近日淘汰量才逐步增加,但市场现有供应仍处于较高水平,短期内供应端压力难以有效缓解。
3. 蛋类需求分析
本周蛋类行业表现出旺季疲软的过度迹象。开学备货结束,集中采购需求减弱,终端市场出货节奏放缓,整体表现较为平淡。贸易环节对市场前景缺乏信心,采购趋于谨慎,大多仅维持刚需采购。在部分地区,库存已开始出现小幅累积。
4. 蛋类市场展望
供应端方面,目前供应呈现“新开产高位与老鸡淘汰加速”双重特征,但两者在一定程度上相互抵消。蛋价与淘汰鸡价格同步走弱,加剧了市场看空预期。养殖端淘汰老鸡的意愿明显增强,淘汰量上升对短期供应有一定收缩作用。另一方面,前期雏鸡补栏量的传导效应使得新开产蛋鸡数量仍处于高位,中小码蛋供应持续充裕,构成供应端的主要增量压力。值得庆幸的是,节日需求对中小码蛋的出货有一定支撑,阶段性消化尚可。
需求端方面,整体表现缺乏亮点,支撑力度减弱。开学季后,旅游及餐饮消费恢复至正常水平,前期旺季的增量需求明显收窄。其次,食品加工企业受自身产品销售制约,已进入中秋旺季生产的尾声,原料采购量逐步下降。贸易环节依旧谨慎,各环节以小量补货为主,采购积极性较低。随着中秋节临近,终端市场可能出现逢低备货需求,尤其是高端蛋品,或能提供一定的底部支撑,但提振力度预计有限。
总体来看,供应和需求均呈现走弱态势,但老鸡淘汰抵消了部分供应增量,库存压力可控。需求端缺乏强劲利好因素,仅中秋高端蛋品备货提供阶段性支撑。预计蛋价将维持稳中偏弱的区间整理,涨跌幅度有限,调整幅度预计在0.20元/斤左右,主要产区平均价格在4.75-4.85元/斤。