中国需求减弱,鳕鱼价格下跌 (8月21日)
中国买家兴趣减弱,挪威和俄罗斯鳕鱼价格开始下跌
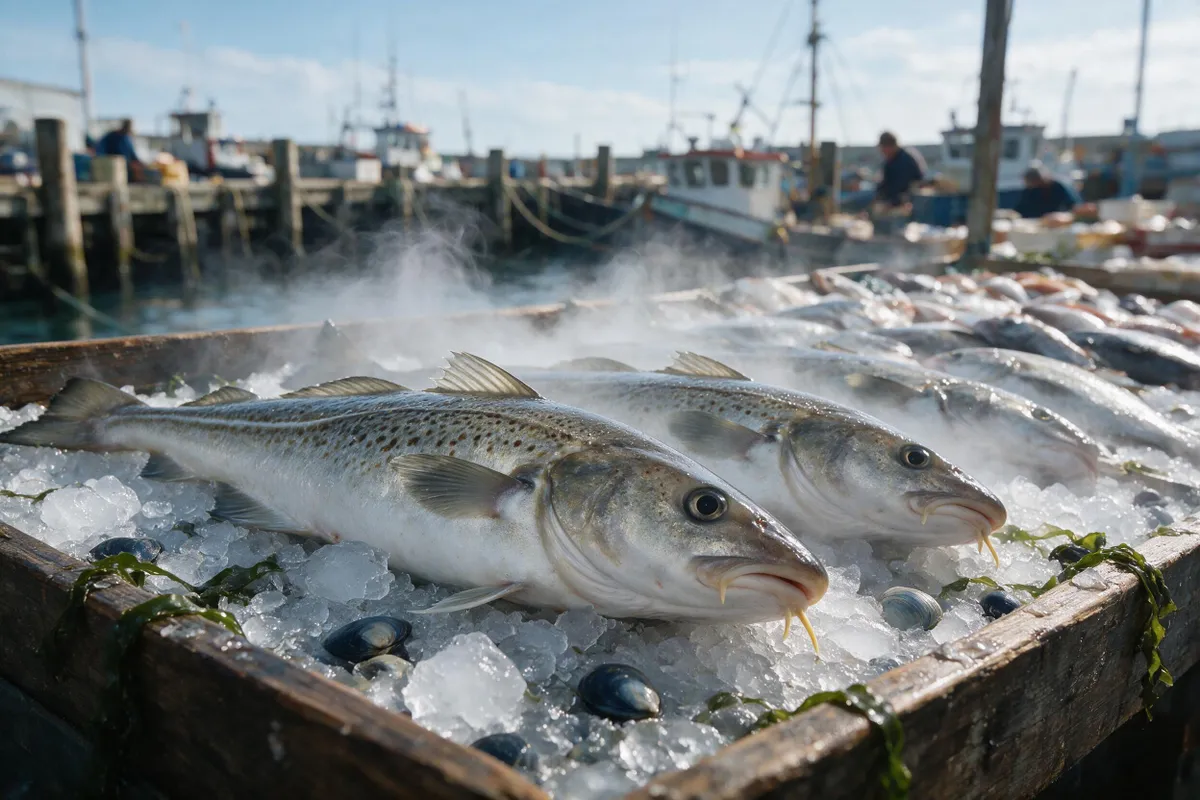
在2026年第34周(8月17日至23日),来自挪威和俄罗斯的冷冻去头去内脏(H&G)大西洋鳕鱼价格总体上仍处于夏季高位,但市场显示出松动的迹象。
来自中国、俄罗斯、挪威、美国和欧盟的买家和卖家普遍报告,自7月初以来,H&G大西洋鳕鱼报价在一个相对固定的范围内波动,周与周之间变化不大。然而,中国加工厂的采购兴趣正在减弱,一些贸易商已开始下调挪威鳕鱼报价。
H&G是“去头去内脏”的缩写,指的是通过去除头部和内脏加工的整鱼原料。中国加工企业进口这些产品,通常进一步加工成鱼片、鱼块和其他产品,以供应海外和国内市场。
当前市场的主要矛盾在于买家对高价感到疲惫,但巴伦支海明年的鳕鱼配额预计只能带来有限的供应改善,因此卖家仍不愿大幅降价。
挪威鳕鱼价格下跌50美元,最高报价不再超过10,700美元
在第34周,1-2.5公斤挪威H&G大西洋鳕鱼的评估价格每吨下调了50美元。这一调整基本确认了两周前出现的轻微价格下跌趋势。尽管报价在第33周(8月10日至16日)短暂反弹,但进入第34周后,市场报价范围收窄,没有供应商报价超过每吨10,700美元。
一位美国买家总结了当前市场:“H&G大西洋鳕鱼价格正在缓慢下降,但仍处于高位。”
中国加工企业也开始收到更低的挪威鳕鱼报价。一些买家认为,荷兰费尔森的贸易商可能持有希望快速出售的库存,这促使一些欧洲持货商主动下调报价。
然而,买家报告的个别低价尚未得到更广泛市场参与者的确认,不应直接视为主流交易水平。从整体市场来看,挪威鳕鱼价格仅略有松动,尚未出现显著下跌。
挪威贸易商同样表示,目前市场对鳕鱼和黑线鳕的采购兴趣相当低。夏季假期减缓了欧洲的交易活动,一些买家更倾向于消化之前的库存,而不是继续以高价补货。
原料拍卖价格仍高,低报价接近成本线
尽管采购需求减弱,但挪威鳕鱼报价的下行空间仍受到成本的限制。
目前,挪威鳕鱼原料拍卖价格约为每公斤95挪威克朗。基于这一原料成本,第34周报价范围的最低水平已接近贸易商和加工企业的盈亏平衡线。
这意味着,如果挪威原料拍卖价格不随之下降,供应商将难以长期维持更低的价格。即使中国和欧洲买家继续推动降价,挪威出口商的让步空间也非常有限。
在第33周,相关挪威拍卖市场发布的鳕鱼离岸价格显示出下降趋势,但当周的成交量仅为255公斤。鉴于样本量极小,这一价格缺乏足够的市场代表性,不能据此得出挪威鳕鱼原料价格普遍走弱的结论。
当前的挪威鳕鱼市场更接近于“高位缓慢松动”状态,而不是进入快速下跌阶段。
俄罗斯鳕鱼稳定,每吨便宜1,000-1,100美元
与挪威鳕鱼相比,俄罗斯H&G大西洋鳕鱼价格在第34周基本保持不变。目前,1-2公斤俄罗斯冷冻H&G鳕鱼到中国的到岸价格(CIF)比同类挪威原料低约每吨1,000至1,100美元。
如此显著的价格差距继续使俄罗斯鳕鱼对价格敏感的加工企业具有吸引力。然而,由于两国产品在规格、客户结构、供应稳定性和终端市场定位上的差异,俄罗斯原料的价格优势并未直接推动挪威鳕鱼价格大幅下跌。
一些欧洲和北美客户仍对挪威原料有特定需求。同时,巴伦支海鳕鱼资源供应在短期内不太可能显著增加,对2027年配额的市场预期也未显示出根本性改善。
因此,即使中国买家兴趣减弱,俄罗斯鳕鱼的价格优势只能对挪威报价施加一定压力,但暂时不足以打破整个大西洋鳕鱼市场的高价格局。
黑线鳕极度短缺,买家不再执着于产地
与仍有一定上岸量的大西洋鳕鱼不同,今年夏季黑线鳕供应极为紧张。
进入8月,一些拖网渔船认为本季黑线鳕质量不足,选择捕捞其他鱼种。可供交易的新鲜原料显著减少,导致黑线鳕形成了两个价格层次。
较高的价格主要对应于年初仍存于冷库中的优质冷冻库存;较低的价格主要对应于近期捕捞的夏季黑线鳕。不同的捕捞时间和产品质量导致同一市场内报价差异显著。
由于供应极度稀缺,买家对产品产地的关注明显减少。对于急需原料的加工厂,无论产品来自俄罗斯还是挪威,只要规格和质量符合订单要求,可能都会采购。
目前,挪威和俄罗斯H&G黑线鳕的价格差距仅约每吨100至150美元,显著小于鳕鱼原料的产地价格差距。
然而,这一价格不能在完全等同的规格基础上直接比较。市场评估中的挪威H&G黑线鳕为800克及以上,而俄罗斯产品为500克至1公斤。不同的重量范围意味着类似价格并不表示相同规格的产品完全等价。
黑线鳕的极度短缺已降低了产地差异的重要性。市场的真正关注点已从“买哪个国家的产品”转变为“是否能找到足够的供应”。
美国太平洋鳕鱼价格保持在历史高位
尽管大西洋鳕鱼显示出轻微松动,美国太平洋鳕鱼价格仍然坚挺。进入8月,美国延绳钓冷冻H&G太平洋鳕鱼的所有规格和产品形式的价格与7月基本持平,继续保持在历史最高水平。
由于传统的夏季假期,市场交易活动有所降温。许多买家正在消化年初购买的库存,同时观察B季捕捞的进展。
美国太平洋鳕鱼B季捕捞于6月中旬开始,目前仍在进行中。尽管交易节奏放缓,但市场并未经历真正的降温。一位供应商指出,大西洋鳕鱼市场中出现的需求疲软信号尚未传导至太平洋鳕鱼市场。
换句话说,目前太平洋鳕鱼交易减少更多是由于假期和库存消化,并不表明潜在需求或价格基本面明显减弱。
高价松动,但市场不太可能快速下跌
总体而言,第34周的全球鳕鱼市场显示出明显的品种分化。挪威H&G大西洋鳕鱼价格每吨下调50美元,中国买家兴趣减弱,一些欧洲贸易商开始尝试出售库存;俄罗斯H&G鳕鱼报价保持稳定,继续以每吨1,000至1,100美元的优势吸引加工企业。
由于供应极度短缺,黑线鳕价格保持强劲,挪威和俄罗斯产品之间的价格差距缩小至每吨100至150美元。尽管交易放缓,美国太平洋鳕鱼价格仍保持在历史最高水平。
短期内,中国买家兴趣下降可能会继续对挪威鳕鱼价格施加压力。然而,高原料成本、巴伦支海供应改善有限以及明年配额未明确增加将限制价格下行空间。
因此,鳕鱼市场更可能进入高位整固和逐步调整阶段,而不是迅速转向全面下跌。未来,巴伦支海供应、欧洲库存消化速度以及美国太平洋鳕鱼B季捕捞情况将是影响价格趋势的主要因素。