新西兰苹果:对华出口超过9万吨,新季出口或达41万吨(11月3日)
新西兰苹果:出口到中国超过9万吨,新季出口量或达41万吨
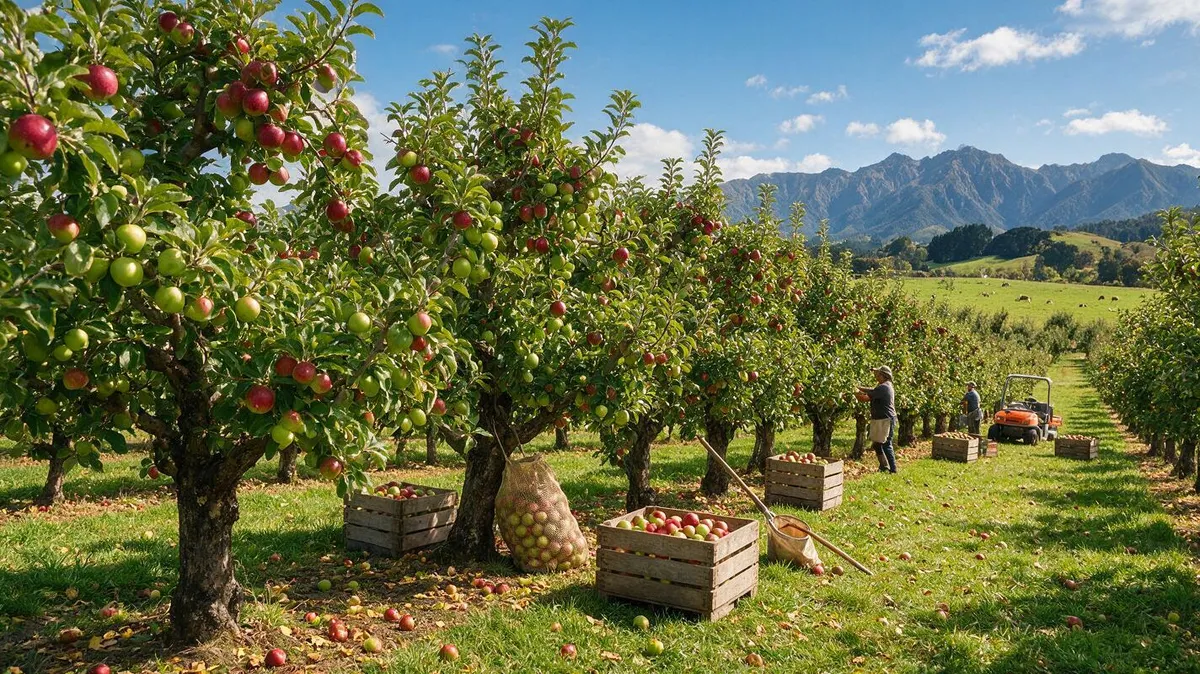
在2023年受到加百利飓风重创后,新西兰苹果产业正在强劲复苏。最新的美国农业部(USDA)报告预测,新西兰2026/27季节的商业苹果产量将达到59万吨,预计出口量将回升至41万吨,为2020/21季以来的最高水平。中国继续排名新西兰最大的苹果出口市场,出口量从2023年的41954吨、2024年的64788吨增长到2025年的82422吨。2026年1月至8月,新西兰对中国的苹果出口量达到91349吨,同比上升17.74%。
产量及种植面积:恢复至疫情前水平,创史上第二高记录
预计2026/27季节,新西兰苹果种植面积为11250公顷,收获面积为10900公顷,商业产量为59万吨。如果实现,这将使产量恢复至疫情前水平,并成为有史以来的第二高记录。2025/26季节,种植面积为11100公顷,收获面积为10800公顷,商业产量约为58.5万吨。
产量的恢复来源于两个方面:一是飓风后重建的年轻果园已开始进入丰产期;二是行业加速从传统的低收益品种(如布瑞本)向Envy、Dazzle和富士等高端特色品种的转型。布瑞本的种植面积比例从2011/12季的22%下降到2025/26季的不到4%。
从地区来看,霍克斯湾仍是绝对核心,占新西兰苹果种植面积的65.4%,其次是塔斯曼占22.8%,吉斯伯恩占5%,奥塔哥占4.2%,坎特伯雷占1.6%,丰盛湾占0.9%。
厄尔尼诺影响:东部产区面临温暖干燥压力
报告特别指出,新西兰将在强厄尔尼诺的影响下进入2026/27产季。新西兰地球科学机构ESNZ预计,厄尔尼诺将在春季和初夏主导天气模式,带来更频繁的西风气流,更强的风力以及更大的天气变化性。
对于主要的苹果产区,影响呈现出“东西分化”:包括霍克斯湾、吉斯伯恩、坎特伯雷和奥塔哥在内的东部地区更可能经历温暖干燥的天气,降雨量接近正常或低于正常水平,而西部和南部地区可能会出现更频繁的降雨。长期干旱、强风和温度波动可能增加生产成本并影响果实质量。
整体出口:41万吨可期,亚洲市场成为主要引擎
预计2026/27季节,新西兰苹果出口量为41万吨,比2025/26修订的40.5万吨增加5000吨,创下自2020/21季以来的新高。
根据2026年1月至8月的实际数据,新西兰苹果出口量已达385840吨,同比增长5.98%。报告称,本季节的出口收入约为12.5亿新西兰元(约合7.12亿美元),创历史新高,其中部分出口量仍在等待装运。
从市场来看,亚洲是主要增长引擎:出口到中国的销量为91349吨,同比增长17.74%,为最大市场;其次是印度50657吨,同比增长33.76%;台湾44824吨,同比增长3.95%;越南42283吨,同比增长10.75%;香港20318吨,同比增长48.44%。相比之下,对欧盟和英国的出口分别下降了52.09%和17.16%,对美国的出口下降了4.31%。
聚焦中国:最大市场地位稳固,增长率依旧可观
在中国市场,新西兰苹果供应量随着需求的强劲而不断增长。基于截至目前的贸易数据,中国占新西兰苹果出口量的23%,仍然是其最大的鲜苹果出口市场。2026年1月至8月,新西兰对中国的苹果出口量达91349吨,同比增长17.74%。按日历年来看,2023年新西兰苹果对中国出口为41954吨,2024年为64788吨,2025年为82422吨,呈现出明显的增长趋势。
新西兰出口商正在利用其广泛的自由贸易协定网络,扩大其竞争优势,将亚洲市场,尤其是越南、台湾、印度和中国,作为新季出口的重点目标。出口商还计划在北半球的反季节市场(如欧盟和美国)推广特色品种。
从品种上看,皇家嘎拉仍是出口主力品种,但像Envy、Dazzle和富士这样的特色品种需求正在上升。对于中国消费者来说,这意味着新西兰苹果的供应将更加充足,品种结构也将更加多样化。
产量恢复、出口反弹以及亚洲强劲需求是新西兰苹果新季的三大主题。对于中国市场而言,新西兰苹果的“回归”意味着供应更充足以及更激烈的品质竞争。