蛋类周报:价格探底反弹,可持续性仍存疑(10月29日)
鸡蛋周报:价格触底反弹,持续性仍存疑
国内鸡蛋市场分析
1.1 鸡蛋市场价格分析
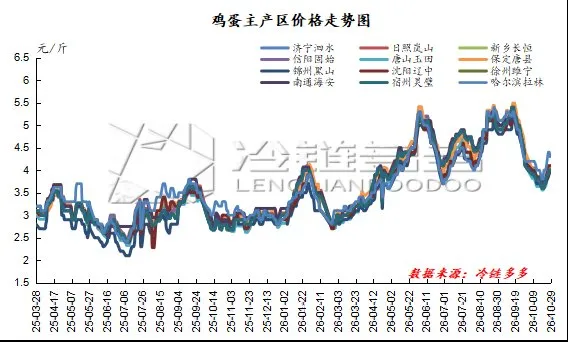
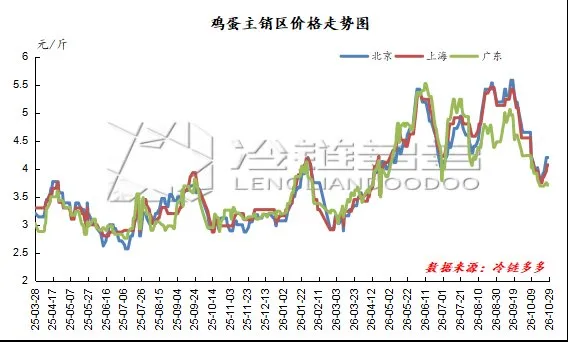
本周,国内鸡蛋市场报价呈现小幅上涨趋势。截至周四,红蛋平均价格为4.08元/斤,较上周上涨0.25元/斤;粉蛋平均价格为4.04元/斤,较上周上涨0.13元/斤。红蛋和粉蛋价格仍保持跌势,二者价差为0.08元/斤。供应宽松格局尚未改变,需求端仍缺乏明显的积极催化剂,整体供需宽松。然而,鸡蛋价格在阶段性触底后,一些产区出现了抄底情绪,贸易商低价采购意愿增强,出货状况较此前有所改善,市场情绪有所回暖。本周鸡蛋市场走势震荡。
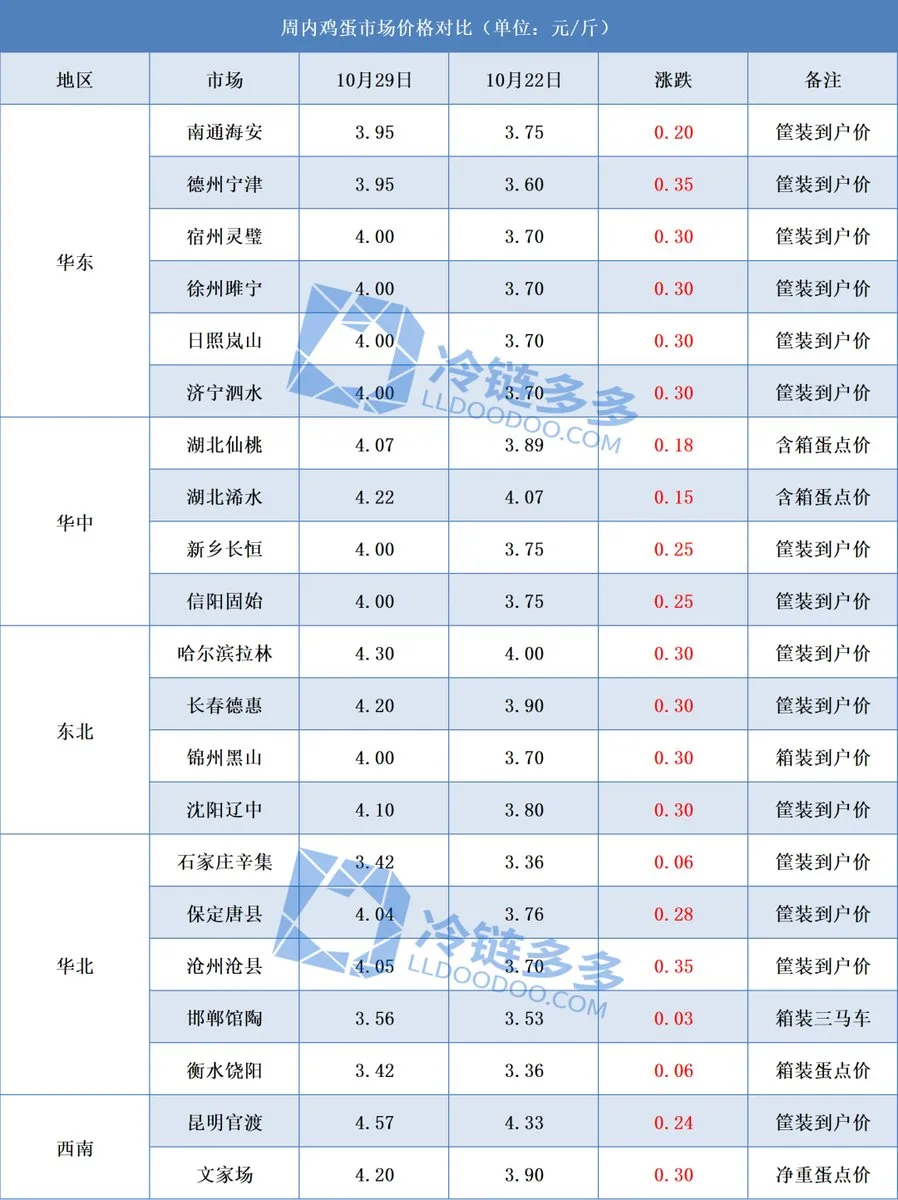
产区市场:截至周四,主要鸡蛋产区平均价格为4.08元/斤,较上周四上涨0.24元/斤。
销区市场:截至周四,主要鸡蛋销区平均价格为3.99元/斤,较上周四上涨0.17元/斤。
1.2 鸡蛋市场价格趋势图
1.3 本周国内鸡蛋各区域市场价格比较
蛋鸡存栏量分析
2.1 存栏量分析
从总存栏量来看,养殖端目前处于边际盈利状态,盈利空间有限。大型养殖场多按计划稳步补栏,补栏节奏相对稳定,但中小散户对于未来市场走势仍存顾虑,观望情绪浓厚,补栏意愿一般,扩张热情不高。整体来看,养殖端补栏情绪表现出明显分化,短期补栏节奏可能维持稳定,难以出现明显增量。
目前蛋鸡养殖利润尚可,养殖情绪表现分化:部分养殖单位计划延迟淘汰以延长产蛋周期、摊薄成本,另一些则采取机会性出栏以锁定利润。下游禽类产品消费疲软,终端销售缓慢,屠宰企业对高价采购持谨慎态度,压价意图明显。老母鸡价格维持稳定,养殖单位多持观望态度。
鸡蛋需求分析
需求依旧疲软。食品厂和超市暂无集中补货计划,采购节奏稳定,下游买家以即时需求采购为主,主动备货意愿较弱。市场缺乏明显的需求催化剂,贸易环节多持观望态度,补货仅限于小批量即时订单,短期交易可能维持平淡。价格上涨缺乏需求端的支撑。
鸡蛋市场展望
供应端方面,秋冬季节气温下降后,蛋鸡产蛋率从夏季低谷逐步恢复,每日鸡蛋产量环比增加。近期鸡蛋价格持续试探性上涨,养殖户淘汰鸡的积极性有所减弱,一些企业采取观望态度并延长养殖周期。
需求端方面,国庆前备货结束后,食品厂、旅游餐饮和家庭采购需求均同步下滑,市场进入传统消费淡季,缺乏节庆消费催化剂,导致阶段性供需宽松格局。
整体来看,鸡蛋市场目前处于“供应增加、需求疲软”的宽松格局。鸡蛋价格从节前高位回落明显,主产区均价重回“4元时代”。预计短期弱势震荡行情将主导市场,11月份或面临全年最大的下行压力,但价格低于成本线并引发集中性淘汰的可能性较低。市场底部支撑仍存,预计调整幅度为0.30-0.50元/斤,主产区均价预计在3.20-3.70元/斤区间。