Egg Weekly: Post‑Surge Cooling, Correction Ahead(August 20)
蛋类周报:价格飙升后回落 - 修正信号显现
国内蛋类市场分析
1.1 蛋类市场价格分析
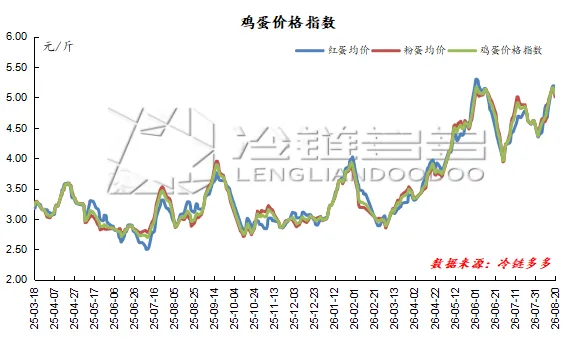
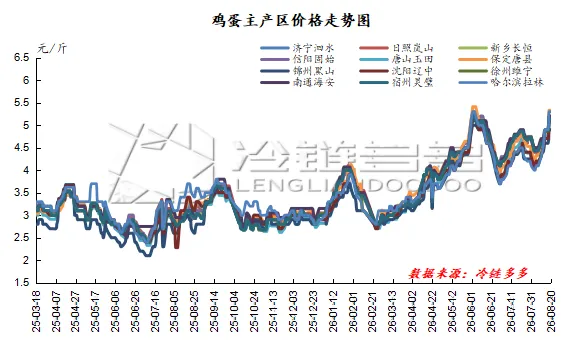
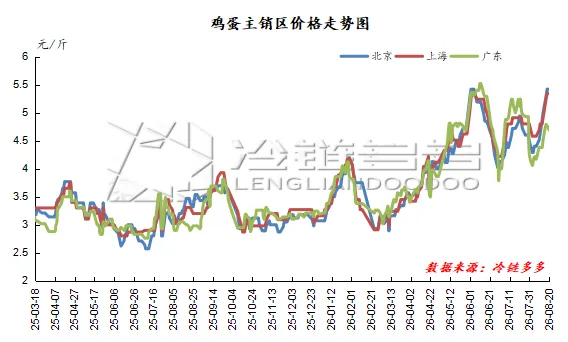
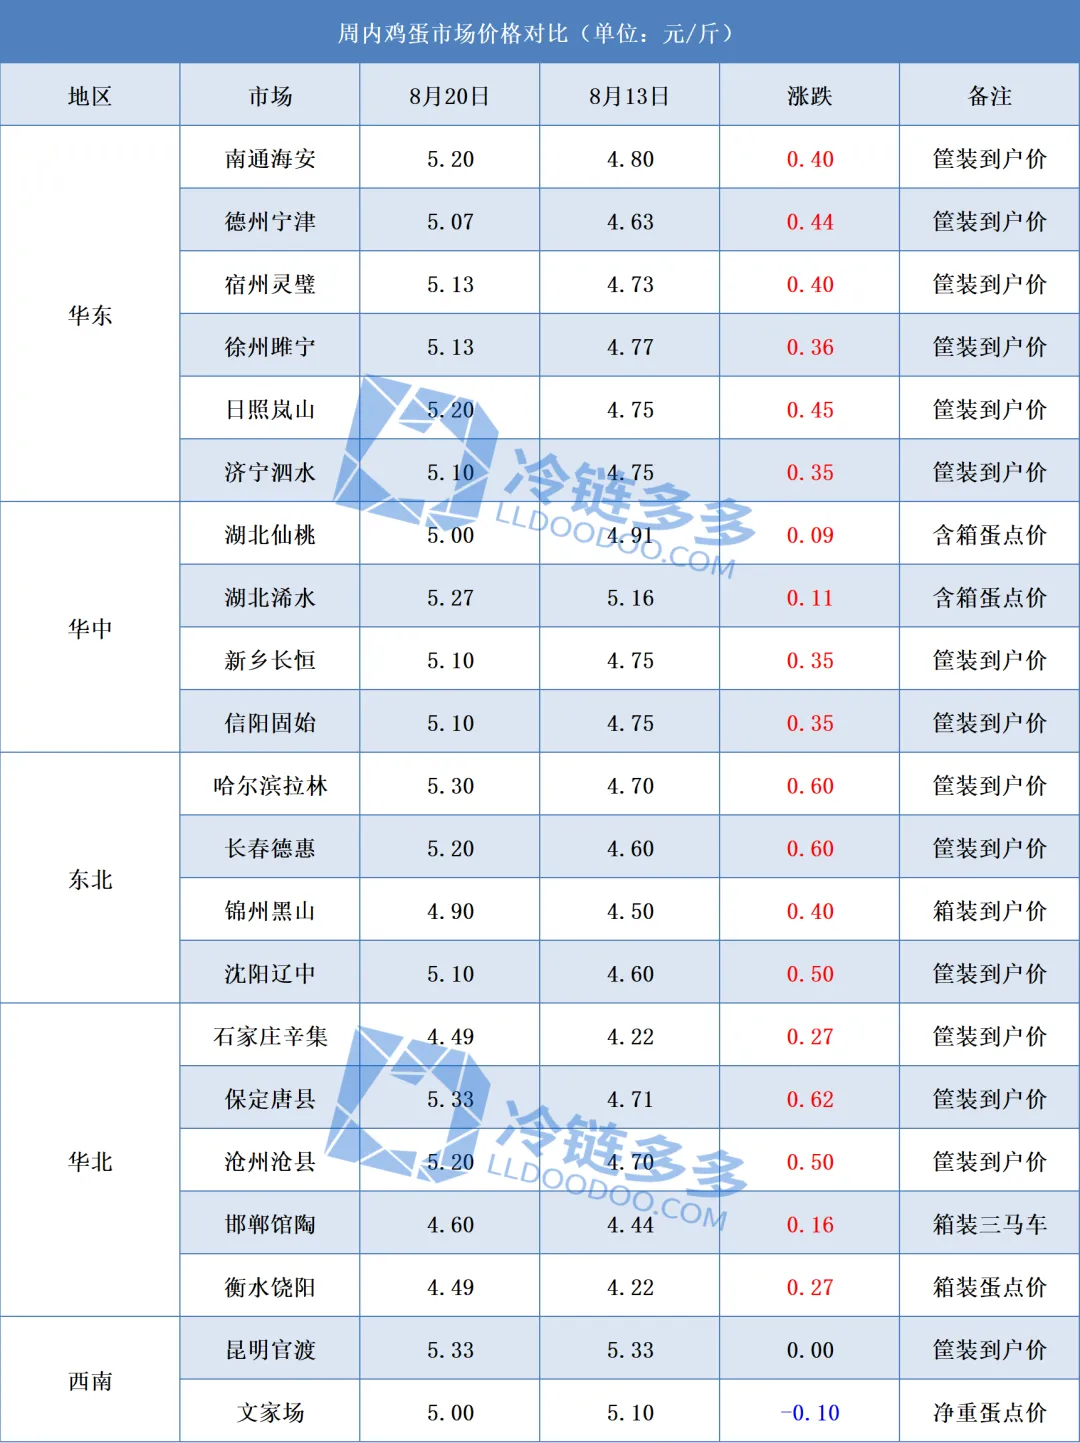
本周国内蛋类市场呈现先涨后跌的趋势。截至本周四,红壳蛋的平均价格为5.17元/斤,比上周上涨0.39元/斤;粉壳蛋的平均价格为5.01元/斤,比上周上涨0.10元/斤。红壳蛋与粉壳蛋的价差继续缩小,价差为0.16元/斤。本周蛋类市场完成了从“强势飙升”到“高位承压”的转变。中秋节备货窗口仍然开放,各环节库存尚未形成显著压力,短期内大幅下跌的可能性较低。然而,粉壳蛋价格走弱以及市场情绪日益谨慎等信号值得关注。如果需求释放不及预期,市场可能面临进一步的修正压力。短期内市场可能在高位震荡,需要密切关注粉壳蛋价格走势对整体市场的拖累效应以及中秋节备货节奏的变化。
产区:
截至本周四,主要产区的平均蛋价为5.15元/斤,比上周四上涨0.36元/斤。
销区:
截至本周四,主要销区的平均蛋价为5.15元/斤,比上周四上涨0.46元/斤。
1.2 蛋类市场价格趋势图
1.3 本周区域蛋类市场价格对比
蛋鸡存栏与淘汰分析
2.1 存栏分析
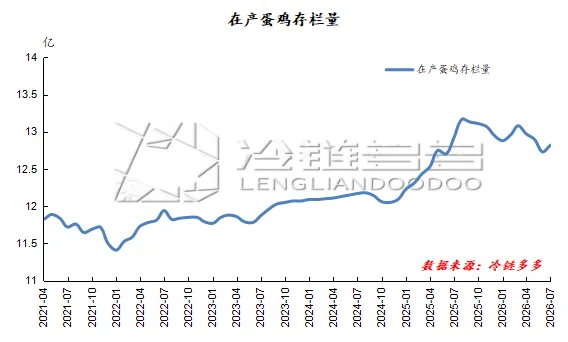
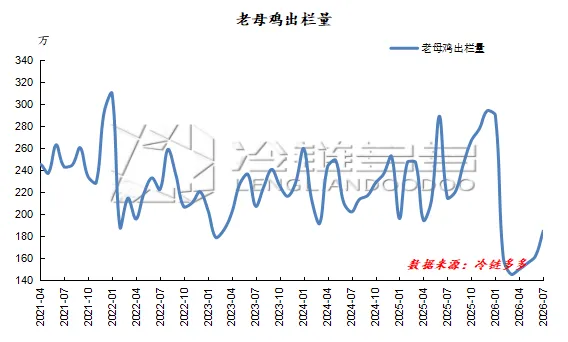
从存栏结构来看,本周老龄蛋鸡存栏仍处于较高水平。前期补栏的传导效应开始集中显现。4-5月补栏处于高位,新开产蛋鸡数量显著增加,供应端改善明显。市场供需格局正从紧张向宽松转变。在实际表现中,新产量明显超过淘汰量,小码蛋供应持续增加,大码与小码蛋的价差不断缩小,结构性分化特征减弱。
2.2 淘汰量分析
本周淘汰鸡价格快速下跌,淘汰量显著增加,屠宰企业的开工率有所提升。然而,屠宰企业对高价活鸡仍持谨慎态度,担忧市场持续疲软,采购增加有限。尽管养殖端有延迟淘汰的意愿,但由于待淘汰鸡存栏量较大,实际淘汰节奏仍取决于蛋价与淘汰鸡价格的相对表现。
蛋类需求分析
本周中秋节备货窗口已开启。食品加工企业主要按需分批采购,未出现集中采购或大规模囤货现象。贸易操作同样谨慎,维持随买随卖策略,各环节库存仍处于低位,终端走货节奏稳定。
蛋类市场展望
从供应端来看:
高温天气的影响正在减弱,蛋类市场进入传统消费旺季。养殖盈利持续改善,大型养殖户保持正常补栏热情,前期集中补栏的蛋鸡陆续进入产蛋高峰期。因此,长期来看供应增加的趋势逐渐显现。
从需求端来看:
尽管中秋节备货已开始,但需求释放相对温和。食品加工企业多按订单分批采购,未出现集中采购或大规模囤货现象。贸易商同样维持随买随卖策略,囤货意愿有限。各环节库存仍处于低位,走货节奏稳定,但旺季需求仍在逐步释放过程中,尚未达到高峰。
综合展望:
从上涨驱动因素来看,经过连续的价格上涨,下游吸收能力减弱,高价抑制需求的现象愈发明显。短期内缺乏进一步上涨的催化剂。然而,从下跌空间来看,各环节库存压力不大,中秋节备货需求仍在释放,为市场提供了有效的底部支撑。在多空博弈下,蛋价面临高位承压小幅回落的概率逐渐上升,预计调整幅度在0.20元/斤左右,主要产区的平均价格预计在5.10-5.20元/斤。