鸡蛋周报: 高位震荡继续!(8月27日)
蛋类周报:高位震荡持续!
1. 国内蛋类市场分析
1.1 蛋类市场价格分析
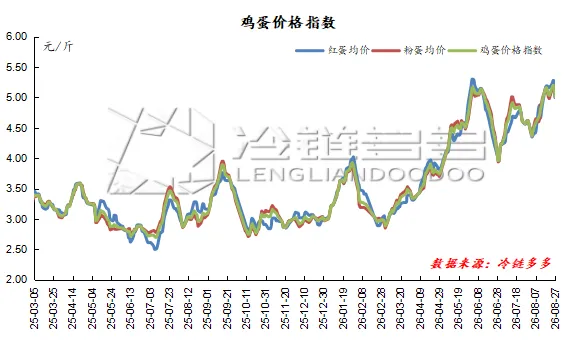
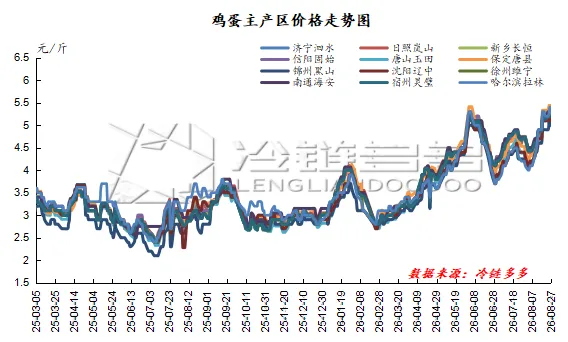
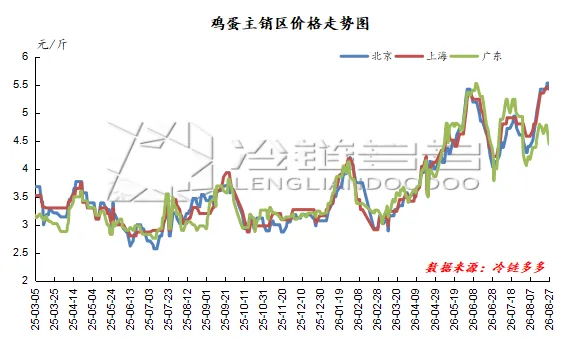
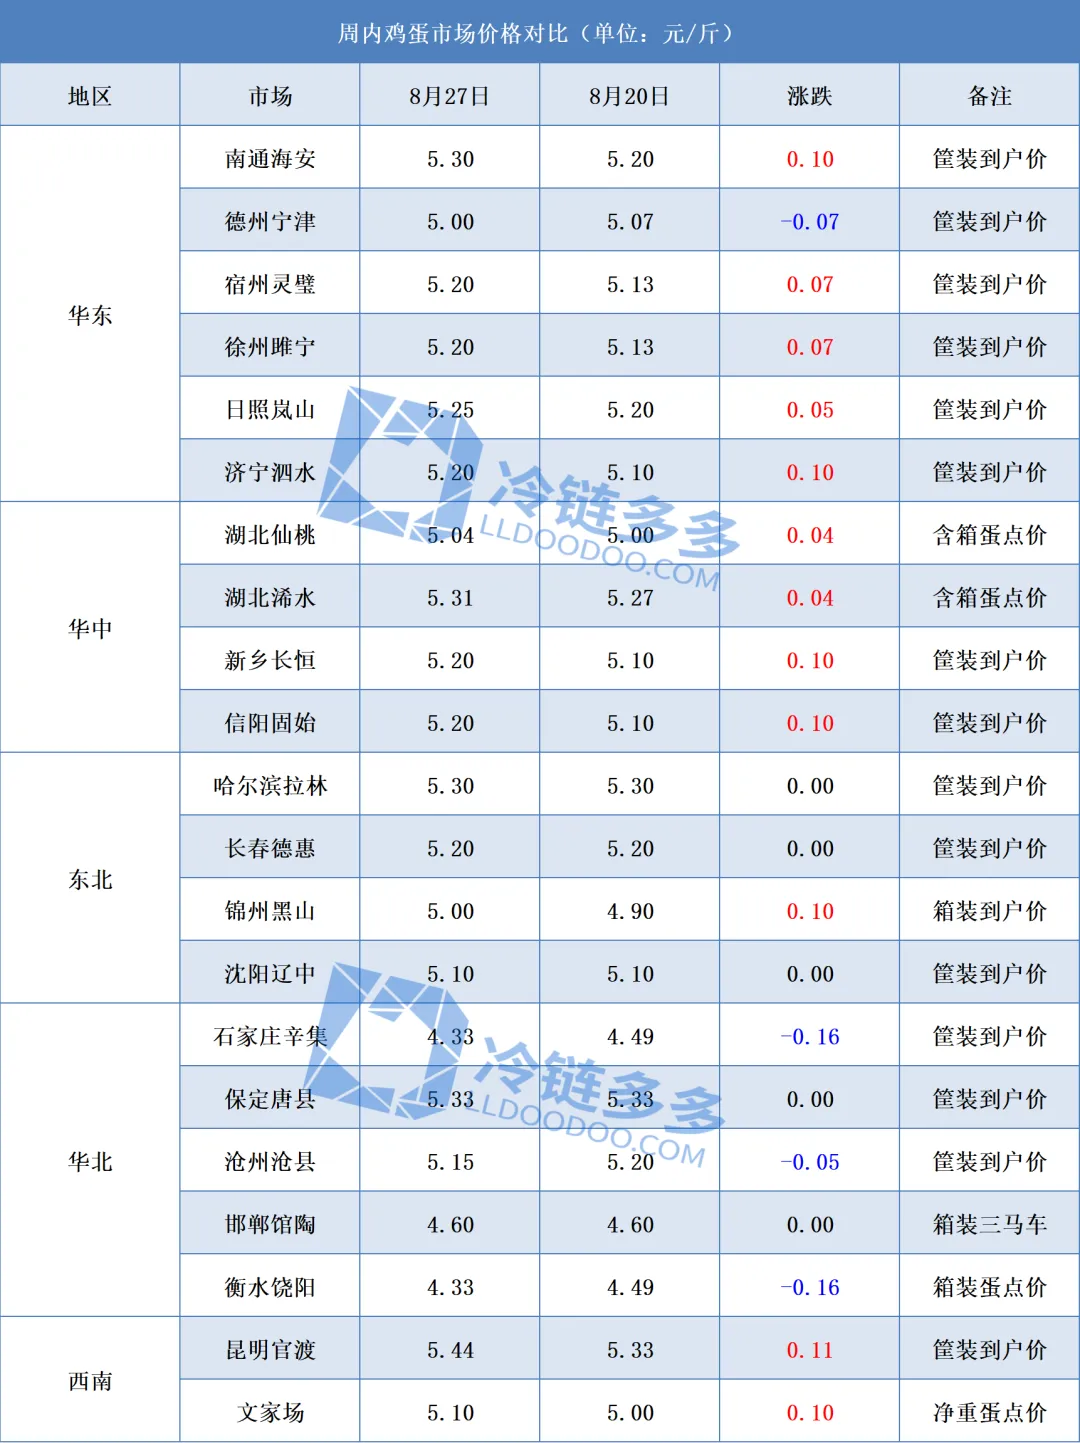
本周国内蛋类市场报价涨跌互现,但疲态明显,弱势行情仍是主基调。截至本周四,褐壳蛋平均价格为5.00元/斤,较上周下降0.17元/斤;粉壳蛋平均价格为5.02元/斤,较上周上涨0.01元/斤。褐壳蛋与粉壳蛋的价差继续缩小,价差为0.02元/斤。经过一段时间的连续上涨后,本周蛋价上涨动力明显减弱。在供应端,新产能持续释放,供应增量逐步显现;在需求端,终端市场对高价的消化能力有限,拉动效应不足。叠加市场看空情绪蔓延,前期支撑高价行情的因素边际减弱。在多重压力叠加下,蛋价进入阶段性调整期。
产区:截至本周四,主要产区鸡蛋平均价格为5.17元/斤,较上周四上涨0.02元/斤。
销区:截至本周四,主要销区鸡蛋平均价格为5.10元/斤,较上周四下降0.052元/斤。
1.2 蛋类市场价格趋势图
1.3 本周国内蛋类区域市场价格对比
2. 蛋鸡存栏与淘汰分析
2.1 存栏分析
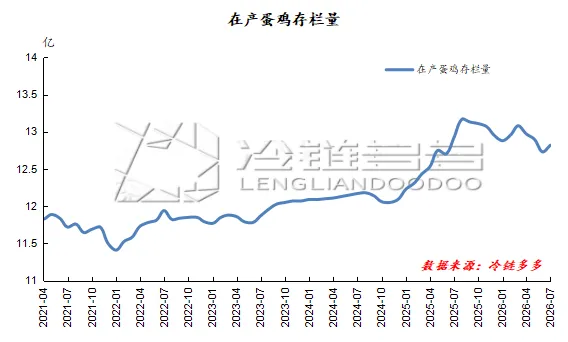
从存栏结构来看,本周老鸡市场蛋鸡存栏仍处于较高水平。从补栏传导周期来看,9月新开产蛋鸡主要对应5月左右的雏鸡补栏,而4月补栏的雏鸡基本进入集中产蛋阶段。此外,4-5月雏鸡补栏量处于年内较高水平,意味着新开产蛋鸡即将迎来一波集中产能释放,供应端将显著改善。此前供应偏紧的格局正逐步扭转,供需关系进入过渡阶段,中期供应压力逐步显现。
2.2 淘汰分析
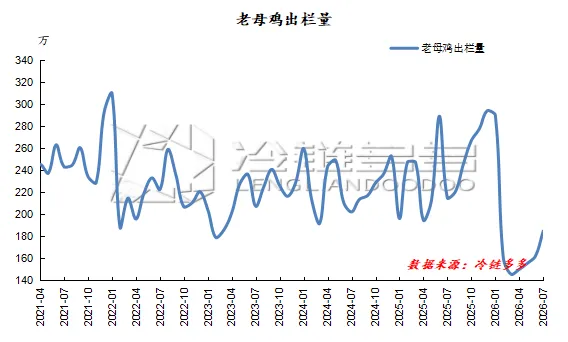
近期淘汰鸡价格呈快速下行趋势,屠宰企业低价收购意愿强烈。价格走弱刺激了养殖端的淘汰积极性,淘汰量显著增加,屠宰厂开工率随之上升。本轮集中淘汰的持续时间将对短期供应格局产生重要影响,需密切关注。
3. 蛋类需求分析
本周蛋类行业传统旺季优势仍在。中秋节备货窗口已开启,月饼及糕点加工企业集中生产,显著放大了蛋类需求,成为推动蛋价上涨的主要动力。其次,各地学校开学前的食堂备货已启动,形成了来自机构餐饮需求的第二层支撑。看涨情绪推动供应链各环节采购积极性提升,产区发货节奏相应改善。
4. 蛋类市场展望
从供应端来看,尽管当前淘汰鸡市场出现阶段性增量,市场行情走弱引发恐慌性淘汰,淘汰量显著增加,这对短期供应形成一定对冲。但从存栏结构来看,储备产能仍然充足,此前新开产蛋鸡陆续进入产蛋高峰期,高峰期蛋鸡存栏持续增加,开产蛋鸡存栏呈恢复性增长趋势。淘汰量的增加难以从根本上改变供应增多的大方向,后期供应端的过剩风险仍需警惕。
从需求端来看,随着下周学校开学,备货需求将逐步恢复常态,短期内难以再现一轮集中放量。尽管食品企业仍处于中秋节前的生产周期,但大多以按单生产为主,采购量难有显著增加。距离中秋节尚有一段时间,超市、农贸市场等终端渠道普遍采取随采随销策略,库存意愿不足,主动备货意愿不强。整体来看,需求端面临走弱风险,当前高价缺乏持续有效的需求支撑。
总体来看,此前支撑蛋价走强的多重需求端逻辑正逐步减弱,而供应端压力持续累积,供需关系正从紧平衡向宽松转变。预计短期内蛋价将以高位震荡为主,偏弱调整,高价区回调风险逐步上升,调整幅度预计在0.15元/斤左右,主要产区平均价格在4.95-5.20元/斤。