全球螃蟹贸易继续向亚洲市场转移(9月23日)
全球螃蟹贸易继续向亚洲市场转移
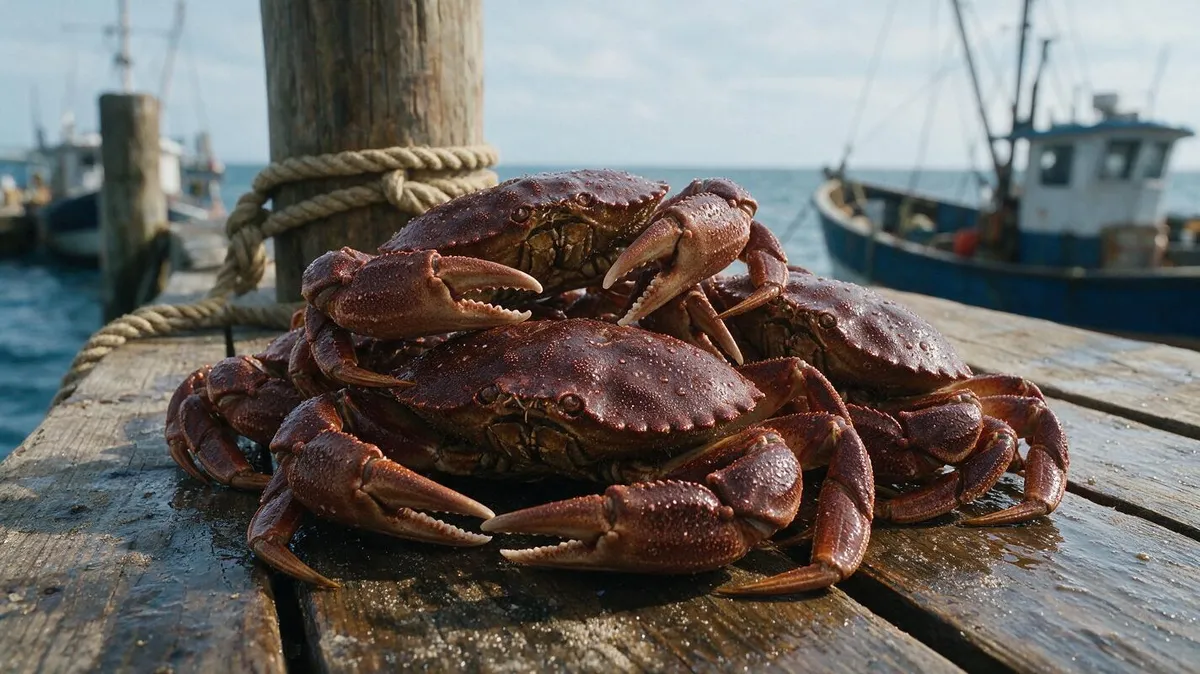
2026年5月27日,联合国粮农组织(FAO)GLOBEFISH发布了一份全球螃蟹贸易分析报告,指出2025年全球螃蟹贸易受到市场准入、关税和物流变化的影响。尽管俄罗斯、加拿大、挪威和阿拉斯加等主要生产地区的供应增加,但价格并未显著下降,而美国和中国继续吸收大量市场供应。
2025年全球螃蟹进口总量约为448,200吨,同比减少13,000吨。日本的进口量下降了约20%,成为全球进口减少的一个重要因素。美国进口量达到约113,000吨,同比增长7%,加拿大仍是主要供应国。
中国已成为全球最大的螃蟹进口市场。2025年,中国进口螃蟹约134,000吨,与2024年基本持平。俄罗斯是中国最重要的海外供应国,占中国螃蟹进口量的34%,其次是越南和印度尼西亚。
俄罗斯螃蟹贸易流向的转变变得更加明显。2025年,俄罗斯螃蟹出口量约为87,700吨,其中中国占51%,韩国占23%,日本占18%。在美国市场关闭后,俄罗斯螃蟹供应越来越多地流向亚洲,提升了亚洲在俄罗斯螃蟹贸易中的份额。
进入2026年,这一趋势仍在继续。截至9月2日的市场信息显示,俄罗斯螃蟹公司正将更多供应转向中东和东亚市场,以填补因进入美国和欧盟市场受限而留下的销售缺口。俄罗斯每年的螃蟹捕捞量约为95,000吨,其中75%至80%用于出口,亚洲市场已成为主要出口目的地。
中国和韩国在这一贸易格局中占据重要地位。俄罗斯螃蟹进入亚洲后,包括冷冻产品以及活蟹和冷藏产品。对于活蟹而言,俄罗斯远东生产地区与中国东北和韩国之间的地理距离相对较短,使得公路、海运和航空物流形成了不同的运输组合。
全球螃蟹市场的另一个变化来自供应和定价。FAO认为,2026年全球螃蟹贸易量预计将保持相对稳定,但贸易价值可能会上升。加拿大雪蟹供应延迟、塔纳蟹供应紧张、挪威帝王蟹配额减少以及燃料成本上升可能都会支撑价格。
俄罗斯供应的亚洲化并不意味着欧美市场需求的消失,而是市场准入条件变化后贸易路线被重新配置。FAO数据显示,2025年美国仍进口了约113,000吨螃蟹,同比增长7%,而中国的进口量保持在约134,000吨。不同市场进口量的变化导致全球螃蟹供应在各地区之间重新分配。
从俄罗斯的出口结构来看,亚洲市场在货物流向中占据了更大的份额。中国、韩国和日本合计占俄罗斯2025年螃蟹出口量的90%以上,仅中国就占了一半以上。2026年,俄罗斯螃蟹公司继续寻求中东和东亚买家,市场流向调整仍在进行中。
当前全球螃蟹贸易的主要变量包括俄罗斯向亚洲市场的出口速度、加拿大雪蟹的到货情况、挪威帝王蟹配额以及美欧的进口政策。2026年第四季度的实际供应量将继续取决于这些具体因素。