蛋类周报:蛋价横盘整理,等待方向(11月5日)
蛋类周报:蛋价横盘等待方向
国内蛋品市场分析
1.1 蛋品市场价格分析
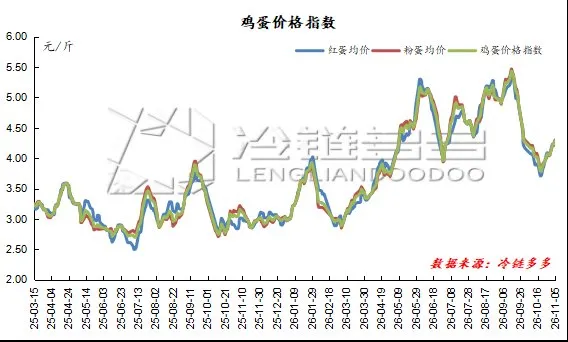
本周国内蛋品市场行情小幅上调。截至本周四,红鸡蛋平均价格为4.21元/斤,较上周上涨0.13元/斤;粉鸡蛋平均价格为4.30元/斤,较上周上涨0.26元/斤。红鸡蛋和粉鸡蛋价格均保持上涨趋势,两者价差保持在0.06元/斤。随着气温下降,鸡蛋产能季节性恢复,有效供给增加。蛋价上涨企稳后,蛋鸡养殖效益有所改善,养殖户淘汰情绪出现分化,部分企业延养观望,淘汰节奏放缓。需求端随着双十一电商节临近,电商平台补货良好,阶段性需求有所释放。
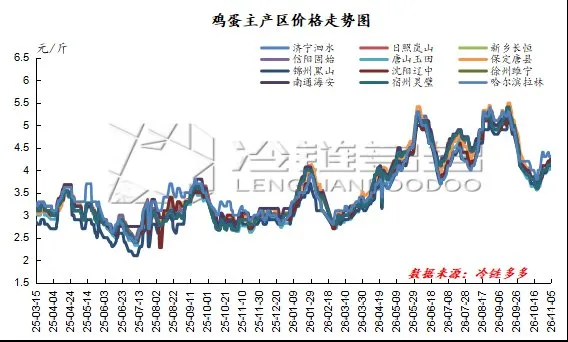
产地市场:截至本周四,主要蛋品产区平均价格为4.25元/斤,较上周四上涨0.17元/斤。
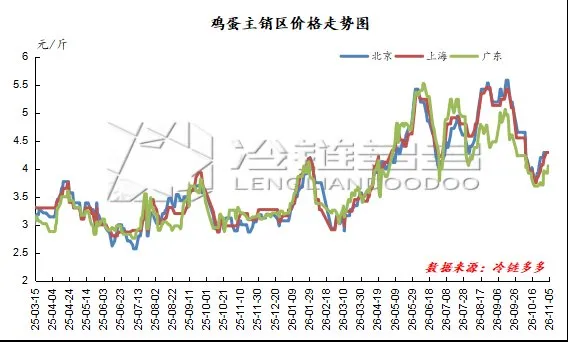
销区市场:截至本周四,主要蛋品销区平均价格为4.27元/斤,较上周四上涨0.28元/斤。
1.2 蛋品市场价格趋势图
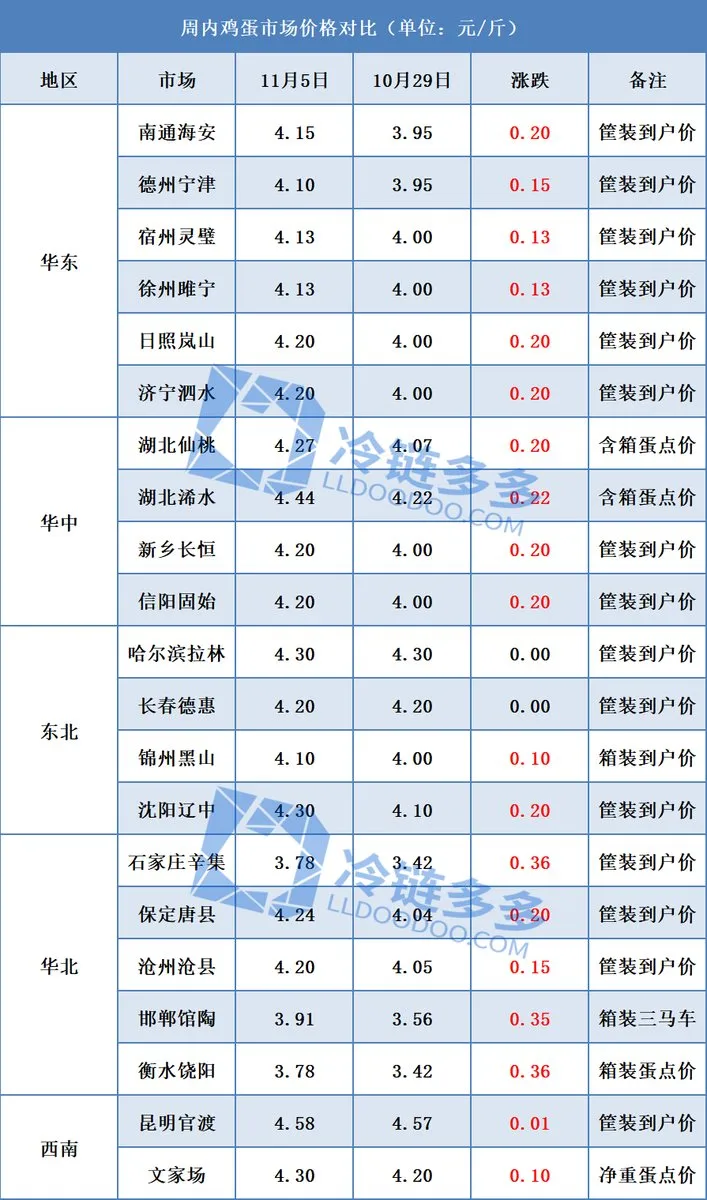
1.3 本周区域蛋品市场价格对比
蛋鸡存栏与淘汰分析
2.1 存栏分析
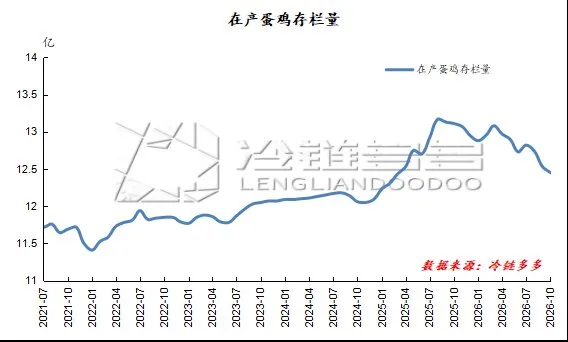
从总存栏来看,养殖端目前处于盈利边缘,盈利空间有限,部分中小养殖户对未来市场行情存有顾虑,补栏意愿一般,观望情绪较强。而大型养殖企业则多数按计划进行生产,补栏节奏较为稳定,对价格形成一定支撑。整体来看,养殖端补栏情绪分化,短期补栏节奏预计维持稳定。
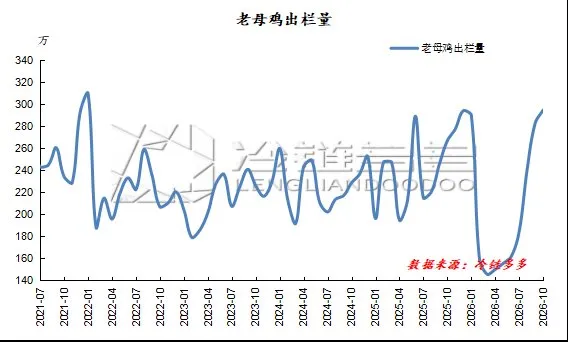
目前蛋价盈利性增加,部分养殖单位对价格下跌抗性加大,延长淘汰周期,淘汰节奏有所放缓。同时,下游鸡产品消费疲软,终端销量较慢,屠宰企业在高价采购方面较为谨慎,抑价意图延续。老鸡价格面临压力,持观望态度。
蛋品需求分析
需求端随着双十一临近,电商平台补货有所支撑,阶段性需求有所释放。然而,商超与终端销售表现一般,以刚需采购为主,吸纳高价能力有限。各环节市场销售基本按照节奏进行,市场到货正常。贸易商以快进快出为主,囤货意愿偏低,市场交易节奏保持稳定。
蛋品市场展望
从供应端来看,秋季过后,气温下降,蛋鸡产蛋率开始从夏季低迷期恢复,日均鸡蛋产量环比增加。近期蛋价持续试探上涨,养殖端淘汰情绪略有减弱,部分企业延养观望。
从需求端来看,十一月初在双十一电商促销活动的支撑下,商超及平台对小规格鸡蛋的采购量有所提升。贸易商压低价补库意愿增强,对蛋价形成短期支撑。然而市场仍处于传统四季度消费淡季,食品工厂的集中采购需求低,居民消费以刚需为主,其他节日带动的消费需求有限。
整体来看,当前蛋品市场呈现“供应充足,需求淡季”的格局。十一月初,低价刺激与双十一备货推动蛋价阶段性回升。然而供应需求基本面未明显改善,此轮反弹持续性有限,预测调整幅度约在0.30-0.50元/斤,主要产区平均价格预计维持在3.60-3.80元/斤。