2026年第三季度鸡蛋市场季度报告(9月30日)
2026年第三季度蛋类市场季度报告
1. 第三季度市场回顾
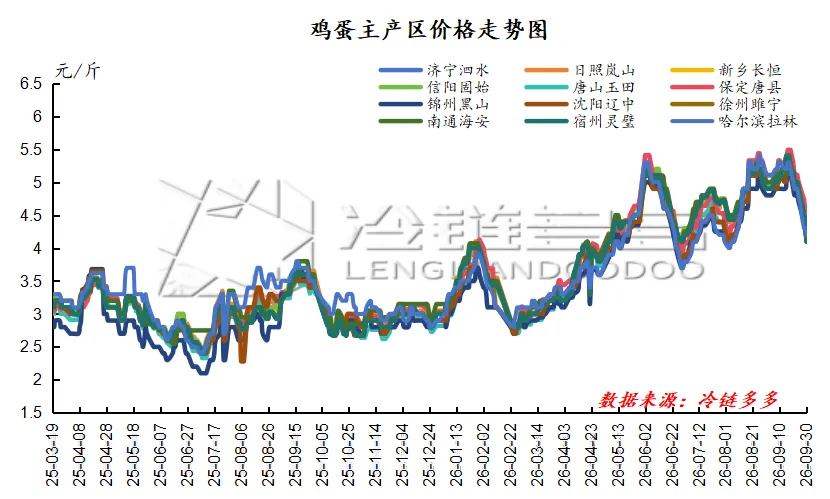
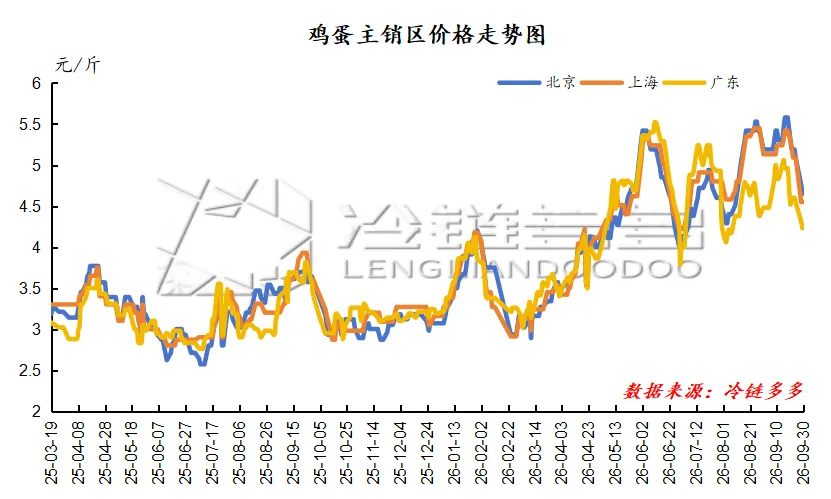
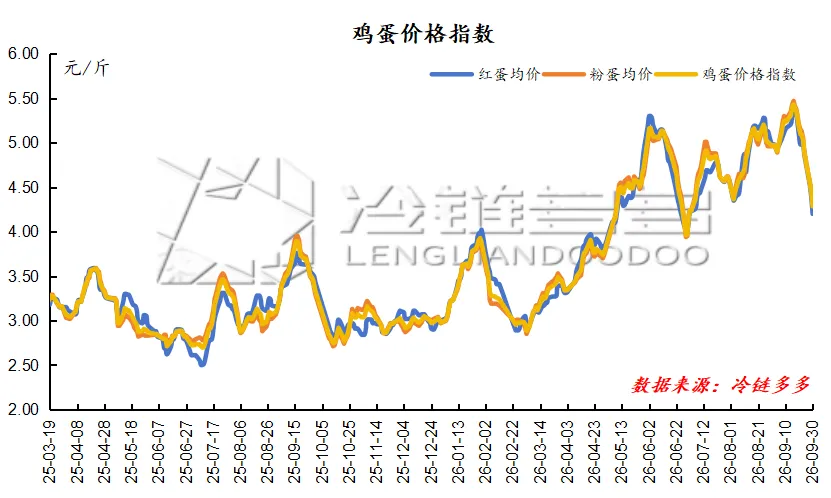
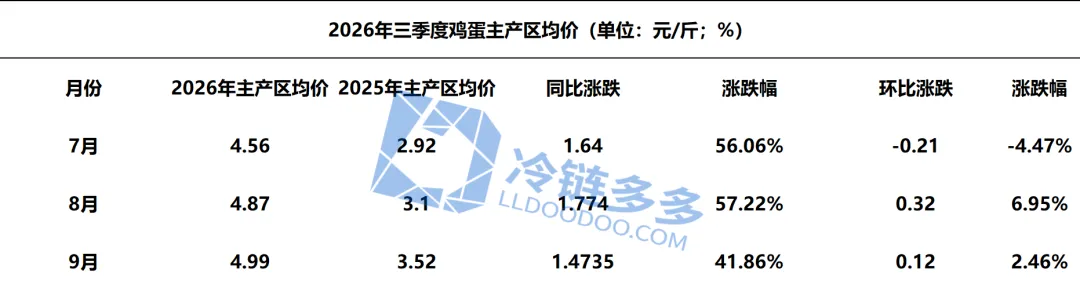
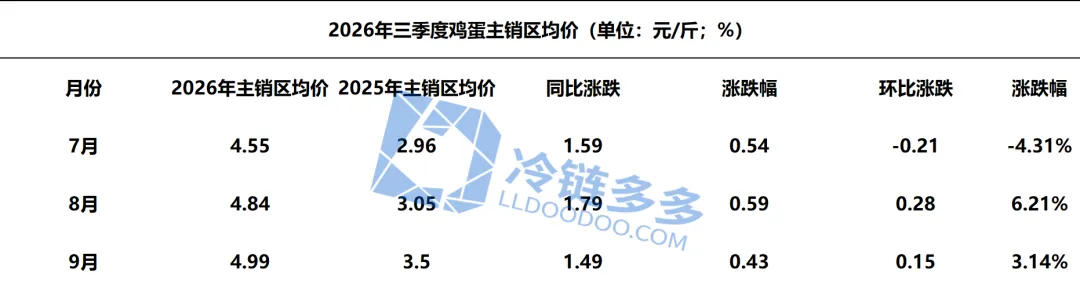
2026年第三季度蛋类市场呈现“先涨后跌,重心上移”的走势。7月鸡蛋价格快速上涨后又急剧回落,但整体价格中心相比上月有所上移。在7月初,极端天气扰动下补货需求显著升温,产区库存降至低位,强劲的基本面支撑价格平稳上升。到中旬,反弹高度有限,广东销区领跌,带动粉壳蛋和褐壳蛋产区回落。市场情绪走弱,库存开始积压。到月末,市场持续疲软,食品工厂备货延迟,缺乏实质性利好因素。中秋节备货氛围下,鸡蛋价格显著回落。
8月鸡蛋价格延续快速上行,价格中心继续上移。供应方面,高温缓解,下蛋率紧张趋势改善,且月末新产能持续释放。需求方面,中秋节临近及开学季备货促进了各渠道采购情绪,市场成交顺畅支撑价格稳步上涨。
9月鸡蛋价格先涨后跌,并在月中达到年度高点。9月初价格延续上涨趋势,主要受国内消费和中秋节假期刺激驱动,低库存产区支撑再次反弹。然而9月下旬,受中秋节前销区成交量明显下降影响,贸易商主动减量采购,减少风险,并大幅压低收购报价。产区出货不畅,库存积压,粉壳蛋产区跌幅较大,进一步拖累褐壳蛋报价。
2. 市场展望
供应展望
从供应端看,目前主要产区蛋鸡存栏量整体处于正常水平,新开产适度弥补增淘,存栏总量基本持稳。随着气温下降,下蛋率逐步恢复,蛋重增速加快,部分抵消鸡群减少带来的供应缩减。在淘汰方面,养殖场淘汰老鸡意愿较强,9月上中旬集中淘汰加速导致产能短期内下降。补栏鸡苗陆续进入产蛋期,蛋鸡群日龄结构较为均衡,整体存栏下降速度趋缓,供应量预计保持大体平稳。但需注意,二季度补栏鸡苗陆续进入产蛋期,四季度中后期供应增量将逐步显现,产能压力可能缓慢上升。
需求展望
从需求端看,中秋节备货全面结束,食品加工业采购原料明显收缩,下游分销渠道主要消化前期库存,新增备货意愿低迷。国庆节临近,超市和农贸市场或将出现小幅节前备货,餐饮和旅游消费预计有所增长,阶段性需求支撑存在,但整体支撑力度有限。10月中下旬后,随着节日因素减弱,鸡蛋市场进入消费淡季,销量预计逐步下滑,需求端对蛋价支撑进一步减弱。11至12月,尽管存在元旦及春节前备货预期,但启动时间相对较晚,四季度需求端整体表现预计不会较强。
整体展望
总体来看,随着节日消费淡去,需求进入季节性淡季,二季度补栏鸡苗陆续进入产蛋期,供应增量逐步显现,供需关系将进一步宽松,蛋价面临趋势性下行压力。核心变量仍在于老鸡淘汰节奏,如果淘汰持续加速,可能部分缓解供应压力,放缓价格下行速度。预计四季度蛋价调整幅度约为人民币0.80-1.20元/斤(0.5公斤),主要产区均价可能降至人民币3.20-3.80元/斤区间。整体格局呈现“先稳后弱,重心下移”的走势。